Domain svms.de kaufen?
Wir ziehen mit dem Projekt
svms.de um.
Sind Sie am Kauf der Domain
svms.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain svms.de kaufen?
Welche Kostenstellen sind Hauptkostenstellen?
Welche Kostenstellen als Hauptkostenstellen definiert werden, hängt von der jeweiligen Unternehmensstruktur und -organisation ab. In der Regel sind Hauptkostenstellen solche, die einen großen Anteil an den Gesamtkosten des Unternehmens verursachen. Dies können beispielsweise Produktionsabteilungen, Vertriebs- oder Forschungsabteilungen sein. Hauptkostenstellen sind oft auch diejenigen, die direkt zur Wertschöpfung des Unternehmens beitragen und daher besonders genau überwacht werden müssen. Die Identifizierung und Überwachung von Hauptkostenstellen ist entscheidend für ein effektives Kostenmanagement und die Optimierung der Unternehmensperformance. **
Was gibt es für Kostenstellen?
Kostenstellen sind interne Abteilungen oder Bereiche innerhalb eines Unternehmens, denen bestimmte Kosten zugeordnet werden können. Sie dienen dazu, die Kostenverursacher innerhalb des Unternehmens zu identifizieren und eine transparente Kostenverteilung zu ermöglichen. Typische Kostenstellen sind beispielsweise Produktion, Vertrieb, Marketing, Personalwesen oder Forschung und Entwicklung. Jede Kostenstelle hat eine eigene Kostenverantwortung und trägt dazu bei, die Gesamtkosten des Unternehmens zu kontrollieren und zu optimieren. Durch die Zuordnung von Kosten zu Kostenstellen können Unternehmen ihre internen Abläufe besser analysieren und gezielt Maßnahmen zur Kostensenkung oder Effizienzsteigerung ergreifen. **
Ähnliche Suchbegriffe für Kostenstellen
Top-Angebote
Produkte zum Begriff Kostenstellen:
-
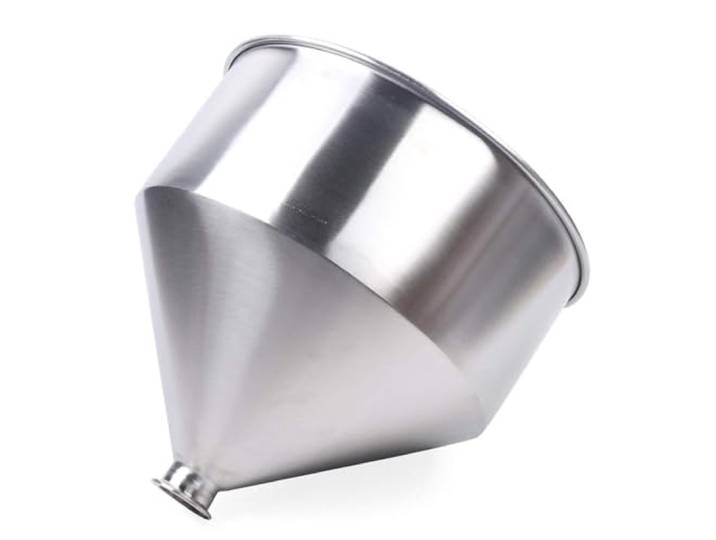
UGCER 10–50 l Edelstahl-Trichter, Volumen-Flüssigkeitspasten-Fülltrichter, Füllmaschinen-Trichter, Hochleistungs-Trichterfüllmaschinen-Zubehör,50LUGCER 10–50 l Edelstahl-Trichter, Volumen-Flüssigkeitspasten-Fülltrichter, Füllmaschinen-Trichter, Hochleistungs-Trichterfüllmaschinen-Zubehör,50L. Hochwertiges Material: Hergestellt aus lebensmittelechtem Edelstahl 304, zeichnet es sich durch eine hervorragende Beständigkeit gegen Säuren, Laugen, Korrosion und Kratzer aus und gewährleistet so Produktqualität und Haltbarkeit. Mehrere Kapazitätsoptionen: Erhältlich mit Kapazitäten von 10 l, 30 l und 50 l, für unterschiedliche Abfüllanforderungen und flexibel für unterschiedliche Produktionsmaßstäbe. Einteilige Konstruktion: Entworfen mit einer integralen Struktur, einer glatten Oberfläche mit Pulverbeschichtung, ist es kratzfest, langlebig und leicht zu reinigen und zu pflegen, was sowohl die Ästhetik als auch die Langlebigkeit verbessert. Leicht zu warten: Der Trichter aus 304-Stahl verfügt über eine hervorragende Oberflächenbehandlungstechnologie. Die polierte und pulverbeschichtete Oberfläche ist kratzfest, langlebig und leicht zu pflegen. Vielseitige Anwendung: Geeignet für Abfüllmaschinen für Flüssigkeiten und Pasten. Es kann problemlos Wasser, Öl, Teig und verschiedene andere Lebensmittel abfüllen und wird häufig in der Lebensmittelindustrie eingesetzt. Farbe:silber255,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Herzau, Eugen: Grundlagen der Verpackung + VerpackungsprüfungGrundlagen der Verpackung + Verpackungsprüfung , Paket , Sonstige > Auto-Tuning & -Styling , Erscheinungsjahr: 202212, Produktform: Kartoniert, Titel der Reihe: Beuth Praxis##, Autoren: Herzau, Eugen~Kaßmann, Monika~Volkmann, Frank, Seitenzahl/Blattzahl: 548, Keyword: Container; Deutsches Verpackungsinstitut; Erzeugnishersteller; Festigkeitseigenschaft; Gefahrgut; Karton; Ladeeinheiten; Oberflächeneigenschaft; Packgut; Qualitätsmanagement; REACH; Sicherheit; Transportbelastung; Verpacker; Wellpappe; Füllgut; Kreislaufwirtschaft; Ladungssicherung; Packhilfmittel, Fachschema: Technologie~Fertigungstechnik~Kontrolle (wirtschaftlich) / Qualitätskontrolle~Qualitätskontrolle, Fachkategorie: Technologie, allgemein, Warengruppe: TB/Technik/Sonstiges, Fachkategorie: Industrielle Qualitätskontrolle, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Beuth Verlag, Verlag: Beuth Verlag, Verlag: Beuth Verlag GmbH, Länge: 237, Breite: 170, Höhe: 23, Gewicht: 1008, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Alternatives Format EAN: 9783410307792, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nach den MaschinenNach den Maschinen , 100 Jahre Industriefotografie aus Sachsen-Anhalt , Luftversorgung > Auto-Tuning & -Styling , Erscheinungsjahr: 202411, Redaktion: Palatini, John, Seitenzahl/Blattzahl: 320, Themenüberschrift: PHOTOGRAPHY / History, Keyword: Arbeitswelten; Ausstellungskatalog; DDR-Fotografie; Dokumentarfotografie; Fotografiegeschichte; Historische Fotografie; Industrialisierung; Industriefotografie; Industriegeschichte; Industriekultur; Kulturgeschichte; Lost Places; Maschinenbau; Nachwende-Fotografie; Postindustrielle Landschaften; Sachsen-Anhalt; Visueller Wandel; Zeitgeschichte, Fachschema: Kunstgeschichte~Ausstellungskatalog~Fotograf - Fotografin, Fachkategorie: Kunstgeschichte~Ausstellungskataloge, Museumskataloge und Sammlungen~Kunst: allgemeine Themen, Warengruppe: HC/Fotografie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 300, Breite: 244, Höhe: 32, Gewicht: 2006, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind Kostenarten Kostenstellen Kostenträger?
Was sind Kostenarten Kostenstellen Kostenträger? Kostenarten sind die verschiedenen Arten von Kosten, die in einem Unternehmen anfallen, wie beispielsweise Materialkosten, Personalkosten oder Mietkosten. Kostenstellen sind die verschiedenen Abteilungen oder Bereiche in einem Unternehmen, denen Kosten zugeordnet werden können, um die Kostenverursacher genauer zu identifizieren. Kostenträger sind Produkte, Dienstleistungen oder Projekte, für die Kosten anfallen und die die Kosten letztendlich tragen. Zusammen bilden Kostenarten, Kostenstellen und Kostenträger das Grundgerüst der Kostenrechnung in einem Unternehmen, um Kosten zu erfassen, zu analysieren und zu steuern. **
-
Was sind Kostenträger und Kostenstellen?
Was sind Kostenträger und Kostenstellen? Kostenträger sind Produkte, Dienstleistungen oder Projekte, die Kosten verursachen und somit direkt mit den Kosten in Verbindung stehen. Kostenstellen hingegen sind organisatorische Einheiten innerhalb eines Unternehmens, denen die angefallenen Kosten zugeordnet werden. Sie dienen der internen Kostenverrechnung und ermöglichen eine genauere Analyse der Kostenstruktur. Zusammen bilden Kostenträger und Kostenstellen wichtige Instrumente des Kostenmanagements in einem Unternehmen. **
-
Wie können Kostenstellen gebildet werden?
Kostenstellen können gebildet werden, indem die Organisation in verschiedene Abteilungen oder Bereiche unterteilt wird, die jeweils für bestimmte Kosten verantwortlich sind. Dies kann nach Funktionen, Produkten, Projekten oder Standorten erfolgen. Jede Kostenstelle sollte einen klaren Verantwortungsbereich haben und für die Verwaltung ihrer eigenen Kosten zuständig sein. Die Bildung von Kostenstellen ermöglicht es, die Kosten besser zu verfolgen, zu kontrollieren und zu analysieren, was zu einer effizienteren Ressourcennutzung führen kann. Es ist wichtig, dass die Kostenstellenstruktur regelmäßig überprüft und angepasst wird, um sicherzustellen, dass sie den aktuellen Anforderungen und Zielen der Organisation entspricht. **
-
Was für Kostenstellen gibt es?
Kostenstellen sind organisatorische Einheiten in einem Unternehmen, denen Kosten zugeordnet werden können. Es gibt verschiedene Arten von Kostenstellen, je nachdem wie die Kosten im Unternehmen verursacht werden. Zu den gängigsten Kostenstellen gehören beispielsweise Produktionsabteilungen, Vertriebsabteilungen, Verwaltungsabteilungen und Forschungs- und Entwicklungsabteilungen. Jede dieser Kostenstellen trägt auf unterschiedliche Weise zur Wertschöpfung des Unternehmens bei und verursacht entsprechende Kosten. Die genaue Einteilung der Kostenstellen hängt von der individuellen Struktur und den Geschäftsprozessen des Unternehmens ab. **
Wie werden Gemeinkosten auf Kostenstellen verteilt?
Gemeinkosten werden auf Kostenstellen in der Regel mithilfe von Schlüsselkostenstellen oder Schlüsselkriterien verteilt. Dabei werden die Gemeinkosten nach einem bestimmten Verteilungsschlüssel auf die verschiedenen Kostenstellen aufgeteilt. Dieser Verteilungsschlüssel kann beispielsweise die Anzahl der Mitarbeiter, die Fläche der Kostenstelle oder die Maschinenstunden sein. Durch die Verteilung der Gemeinkosten auf die Kostenstellen können die tatsächlichen Kosten und Leistungen der einzelnen Bereiche besser erfasst und gesteuert werden. Dies ermöglicht eine genauere Kostenrechnung und eine bessere Kostenkontrolle innerhalb des Unternehmens. **
Wie kann man Gemeinkosten auf Kostenstellen verrechnen?
Wie kann man Gemeinkosten auf Kostenstellen verrechnen? Die Verrechnung von Gemeinkosten auf Kostenstellen erfolgt in der Regel über Schlüsselkostenstellen oder Schlüsselkostenarten. Dabei werden die Gemeinkosten auf Basis von bestimmten Verteilungsschlüsseln, wie beispielsweise Arbeitsstunden, Maschinenstunden oder Quadratmetern, auf die verschiedenen Kostenstellen verteilt. Dies ermöglicht eine gerechte und transparente Zuordnung der Gemeinkosten zu den einzelnen Kostenstellen. Durch die Verrechnung der Gemeinkosten auf Kostenstellen können die tatsächlichen Kosten der einzelnen Bereiche oder Produkte ermittelt werden, was eine bessere Kostenkontrolle und -steuerung ermöglicht. Es ist wichtig, dass die gewählten Verteilungsschlüssel den tatsächlichen Verbrauch der Gemeinkosten in den einzelnen Kostenstellen möglichst genau widerspiegeln, um eine verlässliche Kostenzuordnung zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Kostenstellen:
-
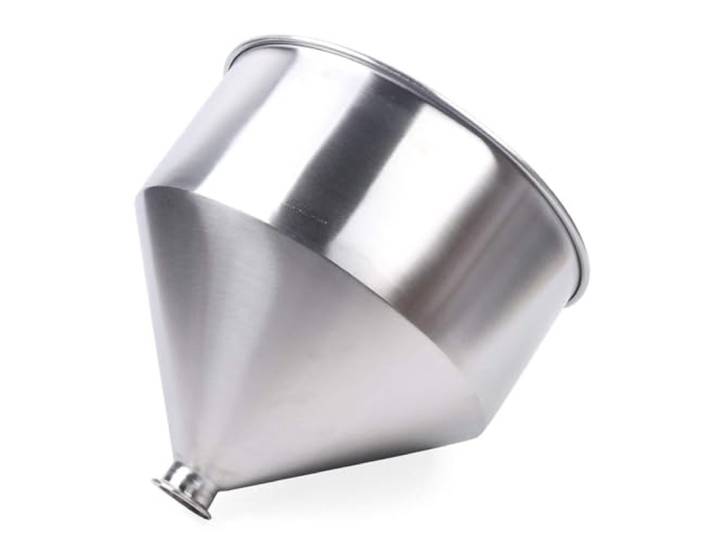
UGCER 10–50 l Edelstahl-Trichter, Volumen-Flüssigkeitspasten-Fülltrichter, Füllmaschinen-Trichter, Hochleistungs-Trichterfüllmaschinen-Zubehör,30L<p>Der <strong>UGCER Edelstahl-Trichter</strong> ist ein unverzichtbares Zubehör für Füllmaschinen, das in der Lebensmittelindustrie und darüber hinaus vielseitig eingesetzt werden kann. Mit einem beeindruckenden Volumen von <strong>30 Litern</strong> bietet dieser Trichter die ideale Lösung für unterschiedliche Abfüllanforderungen, sei es für Flüssigkeiten oder Pasten. Erhältlich in weiteren Größen von <strong>10 l</strong> und <strong>50 l</strong>, passt er sich flexibel an verschiedene Produktionsmaßstäbe an.</p><p>Hergestellt aus <strong>lebensmittelechtem Edelstahl 304</strong>, überzeugt der Trichter durch seine hervorragende Beständigkeit gegen Säuren, Laugen und Korrosion. Diese Eigenschaften garantieren nicht nur die Qualität der Produkte, die damit abgefüllt werden, sondern auch eine lange Lebensdauer des Trichters selbst. Die einteilige Konstruktion sorgt für eine glatte, pulverbeschichtete Oberfläche, die kratzfest ist und sich leicht reinigen lässt. Dies verbessert nicht nur die Ästhetik, sondern auch die Hygiene.</p><p>Dank der fortschrittlichen Oberflächenbehandlungstechnologie ist der UGCER Trichter nicht nur langlebig, sondern auch äußerst pflegeleicht. Er eignet sich hervorragend für die Abfüllung von Wasser, Öl, Teig und vielen anderen Lebensmitteln. Mit diesem Trichter erhältst du ein hochwertiges Produkt, das sowohl in der Gastronomie als auch in der Lebensmittelproduktion eine wertvolle Unterstützung bietet.</p>181,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
UGCER 10–50 l Edelstahl-Trichter, Volumen-Flüssigkeitspasten-Fülltrichter, Füllmaschinen-Trichter, Hochleistungs-Trichterfüllmaschinen-Zubehör,50LUGCER 10–50 l Edelstahl-Trichter, Volumen-Flüssigkeitspasten-Fülltrichter, Füllmaschinen-Trichter, Hochleistungs-Trichterfüllmaschinen-Zubehör,50L. Hochwertiges Material: Hergestellt aus lebensmittelechtem Edelstahl 304, zeichnet es sich durch eine hervorragende Beständigkeit gegen Säuren, Laugen, Korrosion und Kratzer aus und gewährleistet so Produktqualität und Haltbarkeit. Mehrere Kapazitätsoptionen: Erhältlich mit Kapazitäten von 10 l, 30 l und 50 l, für unterschiedliche Abfüllanforderungen und flexibel für unterschiedliche Produktionsmaßstäbe. Einteilige Konstruktion: Entworfen mit einer integralen Struktur, einer glatten Oberfläche mit Pulverbeschichtung, ist es kratzfest, langlebig und leicht zu reinigen und zu pflegen, was sowohl die Ästhetik als auch die Langlebigkeit verbessert. Leicht zu warten: Der Trichter aus 304-Stahl verfügt über eine hervorragende Oberflächenbehandlungstechnologie. Die polierte und pulverbeschichtete Oberfläche ist kratzfest, langlebig und leicht zu pflegen. Vielseitige Anwendung: Geeignet für Abfüllmaschinen für Flüssigkeiten und Pasten. Es kann problemlos Wasser, Öl, Teig und verschiedene andere Lebensmittel abfüllen und wird häufig in der Lebensmittelindustrie eingesetzt. Farbe:silber255,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Kostenstellen sind Hauptkostenstellen?
Welche Kostenstellen als Hauptkostenstellen definiert werden, hängt von der jeweiligen Unternehmensstruktur und -organisation ab. In der Regel sind Hauptkostenstellen solche, die einen großen Anteil an den Gesamtkosten des Unternehmens verursachen. Dies können beispielsweise Produktionsabteilungen, Vertriebs- oder Forschungsabteilungen sein. Hauptkostenstellen sind oft auch diejenigen, die direkt zur Wertschöpfung des Unternehmens beitragen und daher besonders genau überwacht werden müssen. Die Identifizierung und Überwachung von Hauptkostenstellen ist entscheidend für ein effektives Kostenmanagement und die Optimierung der Unternehmensperformance. **
-
Was gibt es für Kostenstellen?
Kostenstellen sind interne Abteilungen oder Bereiche innerhalb eines Unternehmens, denen bestimmte Kosten zugeordnet werden können. Sie dienen dazu, die Kostenverursacher innerhalb des Unternehmens zu identifizieren und eine transparente Kostenverteilung zu ermöglichen. Typische Kostenstellen sind beispielsweise Produktion, Vertrieb, Marketing, Personalwesen oder Forschung und Entwicklung. Jede Kostenstelle hat eine eigene Kostenverantwortung und trägt dazu bei, die Gesamtkosten des Unternehmens zu kontrollieren und zu optimieren. Durch die Zuordnung von Kosten zu Kostenstellen können Unternehmen ihre internen Abläufe besser analysieren und gezielt Maßnahmen zur Kostensenkung oder Effizienzsteigerung ergreifen. **
-
Was sind Kostenarten Kostenstellen Kostenträger?
Was sind Kostenarten Kostenstellen Kostenträger? Kostenarten sind die verschiedenen Arten von Kosten, die in einem Unternehmen anfallen, wie beispielsweise Materialkosten, Personalkosten oder Mietkosten. Kostenstellen sind die verschiedenen Abteilungen oder Bereiche in einem Unternehmen, denen Kosten zugeordnet werden können, um die Kostenverursacher genauer zu identifizieren. Kostenträger sind Produkte, Dienstleistungen oder Projekte, für die Kosten anfallen und die die Kosten letztendlich tragen. Zusammen bilden Kostenarten, Kostenstellen und Kostenträger das Grundgerüst der Kostenrechnung in einem Unternehmen, um Kosten zu erfassen, zu analysieren und zu steuern. **
-
Was sind Kostenträger und Kostenstellen?
Was sind Kostenträger und Kostenstellen? Kostenträger sind Produkte, Dienstleistungen oder Projekte, die Kosten verursachen und somit direkt mit den Kosten in Verbindung stehen. Kostenstellen hingegen sind organisatorische Einheiten innerhalb eines Unternehmens, denen die angefallenen Kosten zugeordnet werden. Sie dienen der internen Kostenverrechnung und ermöglichen eine genauere Analyse der Kostenstruktur. Zusammen bilden Kostenträger und Kostenstellen wichtige Instrumente des Kostenmanagements in einem Unternehmen. **
Ähnliche Suchbegriffe für Kostenstellen
-
Herzau, Eugen: Grundlagen der Verpackung + VerpackungsprüfungGrundlagen der Verpackung + Verpackungsprüfung , Paket , Sonstige > Auto-Tuning & -Styling , Erscheinungsjahr: 202212, Produktform: Kartoniert, Titel der Reihe: Beuth Praxis##, Autoren: Herzau, Eugen~Kaßmann, Monika~Volkmann, Frank, Seitenzahl/Blattzahl: 548, Keyword: Container; Deutsches Verpackungsinstitut; Erzeugnishersteller; Festigkeitseigenschaft; Gefahrgut; Karton; Ladeeinheiten; Oberflächeneigenschaft; Packgut; Qualitätsmanagement; REACH; Sicherheit; Transportbelastung; Verpacker; Wellpappe; Füllgut; Kreislaufwirtschaft; Ladungssicherung; Packhilfmittel, Fachschema: Technologie~Fertigungstechnik~Kontrolle (wirtschaftlich) / Qualitätskontrolle~Qualitätskontrolle, Fachkategorie: Technologie, allgemein, Warengruppe: TB/Technik/Sonstiges, Fachkategorie: Industrielle Qualitätskontrolle, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Beuth Verlag, Verlag: Beuth Verlag, Verlag: Beuth Verlag GmbH, Länge: 237, Breite: 170, Höhe: 23, Gewicht: 1008, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Alternatives Format EAN: 9783410307792, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nach den MaschinenNach den Maschinen , 100 Jahre Industriefotografie aus Sachsen-Anhalt , Luftversorgung > Auto-Tuning & -Styling , Erscheinungsjahr: 202411, Redaktion: Palatini, John, Seitenzahl/Blattzahl: 320, Themenüberschrift: PHOTOGRAPHY / History, Keyword: Arbeitswelten; Ausstellungskatalog; DDR-Fotografie; Dokumentarfotografie; Fotografiegeschichte; Historische Fotografie; Industrialisierung; Industriefotografie; Industriegeschichte; Industriekultur; Kulturgeschichte; Lost Places; Maschinenbau; Nachwende-Fotografie; Postindustrielle Landschaften; Sachsen-Anhalt; Visueller Wandel; Zeitgeschichte, Fachschema: Kunstgeschichte~Ausstellungskatalog~Fotograf - Fotografin, Fachkategorie: Kunstgeschichte~Ausstellungskataloge, Museumskataloge und Sammlungen~Kunst: allgemeine Themen, Warengruppe: HC/Fotografie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 300, Breite: 244, Höhe: 32, Gewicht: 2006, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Kostenstellen gebildet werden?
Kostenstellen können gebildet werden, indem die Organisation in verschiedene Abteilungen oder Bereiche unterteilt wird, die jeweils für bestimmte Kosten verantwortlich sind. Dies kann nach Funktionen, Produkten, Projekten oder Standorten erfolgen. Jede Kostenstelle sollte einen klaren Verantwortungsbereich haben und für die Verwaltung ihrer eigenen Kosten zuständig sein. Die Bildung von Kostenstellen ermöglicht es, die Kosten besser zu verfolgen, zu kontrollieren und zu analysieren, was zu einer effizienteren Ressourcennutzung führen kann. Es ist wichtig, dass die Kostenstellenstruktur regelmäßig überprüft und angepasst wird, um sicherzustellen, dass sie den aktuellen Anforderungen und Zielen der Organisation entspricht. **
-
Was für Kostenstellen gibt es?
Kostenstellen sind organisatorische Einheiten in einem Unternehmen, denen Kosten zugeordnet werden können. Es gibt verschiedene Arten von Kostenstellen, je nachdem wie die Kosten im Unternehmen verursacht werden. Zu den gängigsten Kostenstellen gehören beispielsweise Produktionsabteilungen, Vertriebsabteilungen, Verwaltungsabteilungen und Forschungs- und Entwicklungsabteilungen. Jede dieser Kostenstellen trägt auf unterschiedliche Weise zur Wertschöpfung des Unternehmens bei und verursacht entsprechende Kosten. Die genaue Einteilung der Kostenstellen hängt von der individuellen Struktur und den Geschäftsprozessen des Unternehmens ab. **
-
Wie werden Gemeinkosten auf Kostenstellen verteilt?
Gemeinkosten werden auf Kostenstellen in der Regel mithilfe von Schlüsselkostenstellen oder Schlüsselkriterien verteilt. Dabei werden die Gemeinkosten nach einem bestimmten Verteilungsschlüssel auf die verschiedenen Kostenstellen aufgeteilt. Dieser Verteilungsschlüssel kann beispielsweise die Anzahl der Mitarbeiter, die Fläche der Kostenstelle oder die Maschinenstunden sein. Durch die Verteilung der Gemeinkosten auf die Kostenstellen können die tatsächlichen Kosten und Leistungen der einzelnen Bereiche besser erfasst und gesteuert werden. Dies ermöglicht eine genauere Kostenrechnung und eine bessere Kostenkontrolle innerhalb des Unternehmens. **
-
Wie kann man Gemeinkosten auf Kostenstellen verrechnen?
Wie kann man Gemeinkosten auf Kostenstellen verrechnen? Die Verrechnung von Gemeinkosten auf Kostenstellen erfolgt in der Regel über Schlüsselkostenstellen oder Schlüsselkostenarten. Dabei werden die Gemeinkosten auf Basis von bestimmten Verteilungsschlüsseln, wie beispielsweise Arbeitsstunden, Maschinenstunden oder Quadratmetern, auf die verschiedenen Kostenstellen verteilt. Dies ermöglicht eine gerechte und transparente Zuordnung der Gemeinkosten zu den einzelnen Kostenstellen. Durch die Verrechnung der Gemeinkosten auf Kostenstellen können die tatsächlichen Kosten der einzelnen Bereiche oder Produkte ermittelt werden, was eine bessere Kostenkontrolle und -steuerung ermöglicht. Es ist wichtig, dass die gewählten Verteilungsschlüssel den tatsächlichen Verbrauch der Gemeinkosten in den einzelnen Kostenstellen möglichst genau widerspiegeln, um eine verlässliche Kostenzuordnung zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.